NEWS ANALYSIS · 2026年09月30日
米国で広がる祖父母の育児支援、保育費高騰と退職資金取り崩しが映す家計防衛の実態とは
ニュースの概要

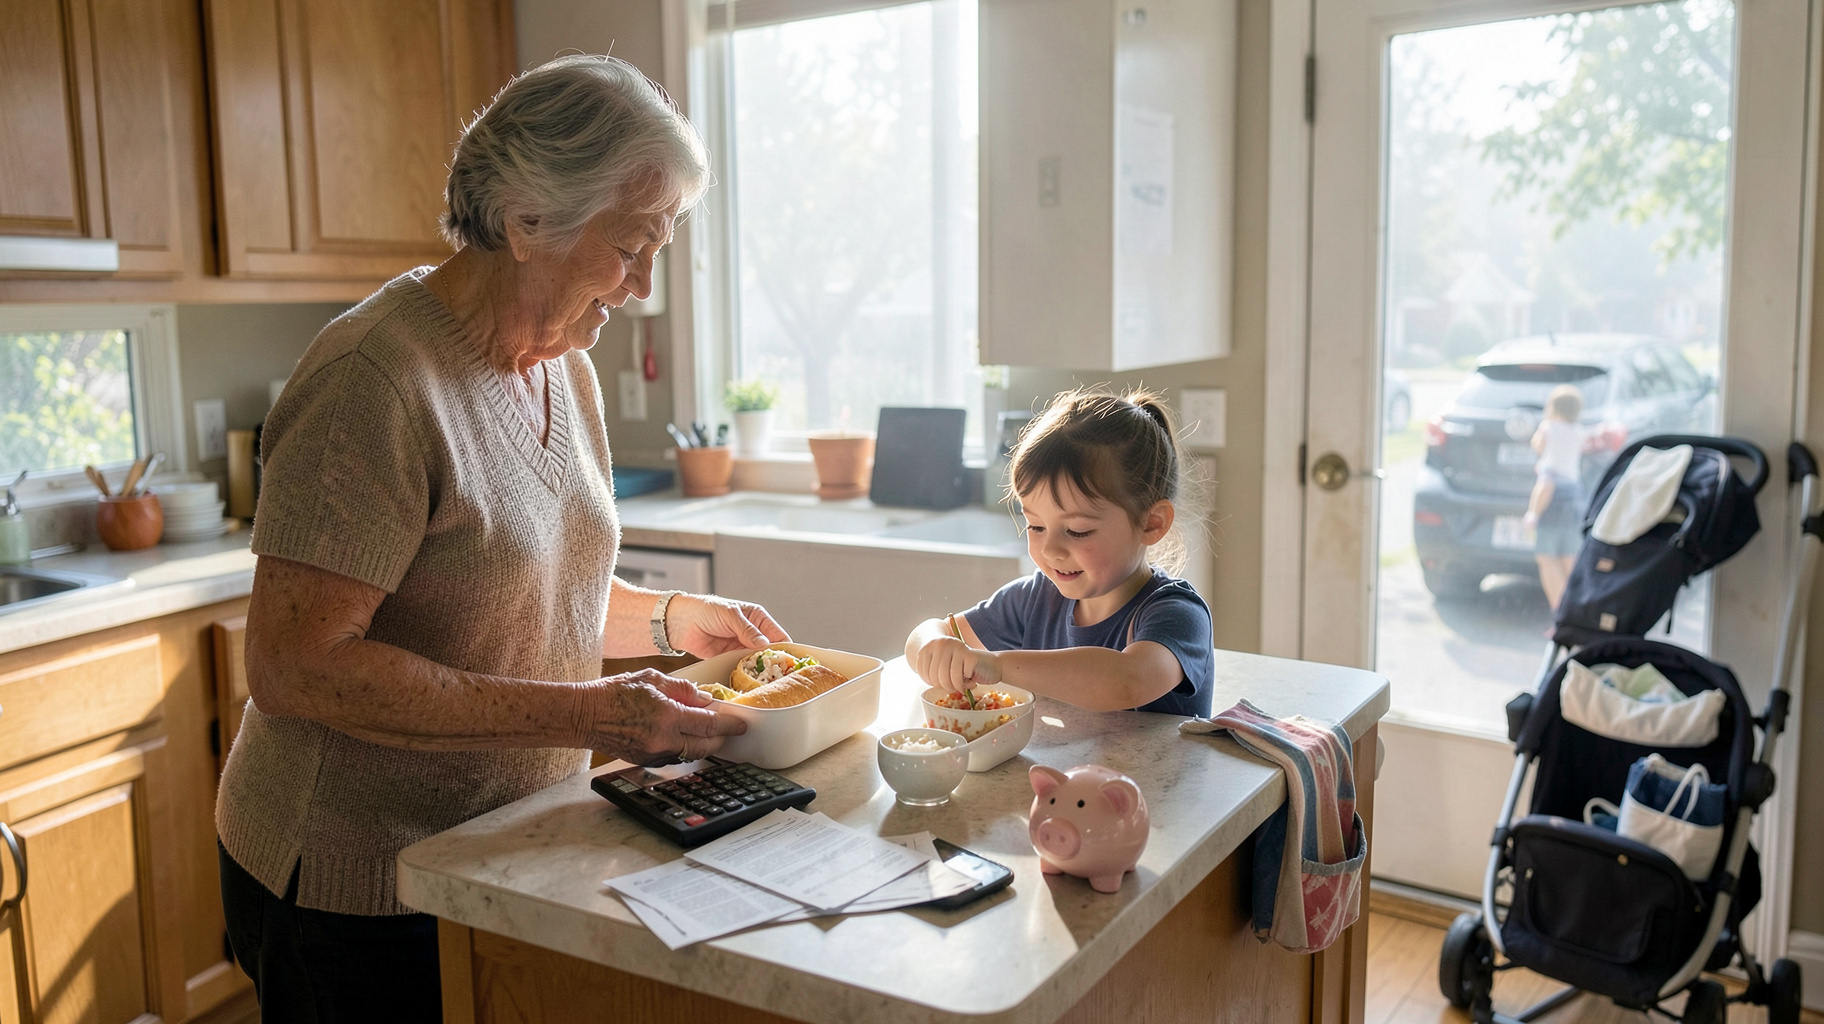
Fortune誌の報道によると、米国では子育て世帯の家計負担が重くなる中、親世代の37%が「ベビーブーマー(祖父母)世代から金銭的な援助を受けられる」と見込んでいるという。さらにそのうち43%は、現金給付だけでなく祖父母による実際の保育・送迎といった労働力の提供にまで頼っている。背景にあるのは保育費と生活費の高騰で、祖父母の側も自身の老後資金や退職金を取り崩しながら子や孫を支えるケースが目立ち始めているとされる。家族内の扶養・育児協力が、公的支援や民間サービスに代わる家計防衛策として、改めて存在感を増している構図が浮かび上がる。
引用元: 米国では祖父母による育児支援への依存が広がっている(Fortune)
分析・見解
「いずれ相続する存在」から「今すぐ頼れる戦力」への転換
今回の調査が示すのは、祖父母が将来の資産承継者としてだけでなく、育児費や保育の現場で「今すぐ頼れる存在」として動員され始めているという転換だ。親の37%が金銭支援を見込み、そのうち43%が保育そのものの支援に頼っているという内訳は、祖父母が財布代わりになるだけでなく、送迎や見守りといった労働力としても組み込まれていることを意味する。日本でも祖父母が保育園の送り迎えや学童代わりを担う「孫育て」は珍しくないが、米国のケースは家計の逼迫度がより深刻で、選ぶ余地なく頼らざるを得ない世帯が増えている点が異なる。
支える側の退職資金が先に目減りするという逆流
見過ごせないのは、支援する祖父母自身の老後資金が先に減っていく構図だ。退職後の資産は本来、医療費や長寿化に備えて長く持たせる必要があるが、子や孫の生活費を前倒しで肩代わりすれば、その分だけ取り崩しが早まる。祖父母世代が無理をして支援した結果、数年後には祖父母自身が生活に困り、今度は支援される側に回るという「負担の先送り」が起きるリスクは小さくない。公的な保育補助が薄い国ほど、この構図は強まりやすい。
保育費の高騰が賃金の伸びを上回っている構造
背景にあるのは、保育費や生活費の上昇速度が賃金の伸びを上回っているという単純な構造だ。共働きが前提の家庭にとって保育費は住宅費に次ぐ固定費になりつつあり、公的支援や企業の福利厚生だけでは埋まらない差額を、家族内の無償労働や資金移転で穴埋めしているのが実態に近い。これは米国特有の現象ではなく、保育の供給が需要に追いつかない先進国に共通する構造であり、日本の都市部でも保育士不足や延長保育料の負担感として同じ根を持つ問題が顔を出している。
日本の親族里親制度が示す「制度化されない支え合い」の限界
日本には祖父母などの親族が子を養育する場合に支援する親族里親制度があり、受け皿は一部存在する。ただし多くの家庭では制度を使わず、教育資金の一括贈与や日常的な送迎といったインフォーマルな支援に留まっているのが実情だ。米国の事例は、この非公式な家族内扶養がどこまで家計防衛の主力になり得るか、そしてどこで限界を迎えるかを先取りして示すケーススタディとして読む価値がある。
ビジネスへの影響
家族内扶養を「見えない固定費」として資金計画に組み込む
経営者や採用担当者にとっても他人事ではない。従業員の家計の中に祖父母からの育児支援が組み込まれているなら、それは表に出ない可処分所得の一部であり、支援が途切れた瞬間に生活防衛のための離職や勤務時間短縮が起きうる。保育費補助やベビーシッター利用支援を福利厚生に用意できるかどうかが、実質的な手取り額の差として採用力に効いてくる局面が増えている。
祖父母世代を「支える顧客」として捉え直す商品設計
支援する側の祖父母自身にも、退職資金を減らしすぎずに孫の世話を続けられる仕組みへの需要がある。短時間の預かりサービスや、資金移転を一括贈与ではなく分割・保険型で行う設計など、祖父母の資産寿命を守りながら子世代を支える商品・サービスの余地は大きい。金融機関や保育事業者にとって、支える側の祖父母を顧客として捉え直す視点は今後の商品開発のヒントになる。
制度に頼らない支援ほど「見える化」しておく価値がある
家族内の資金移転や労働提供は契約に基づかないため、支援が急に途切れても法的な救済は乏しい。誰が、いつまで、どの程度支援できるのかを家族間であらかじめ言語化しておくことは、企業の福利厚生設計や金融商品の提案において、家庭側のリスク許容度を見極める材料にもなる。